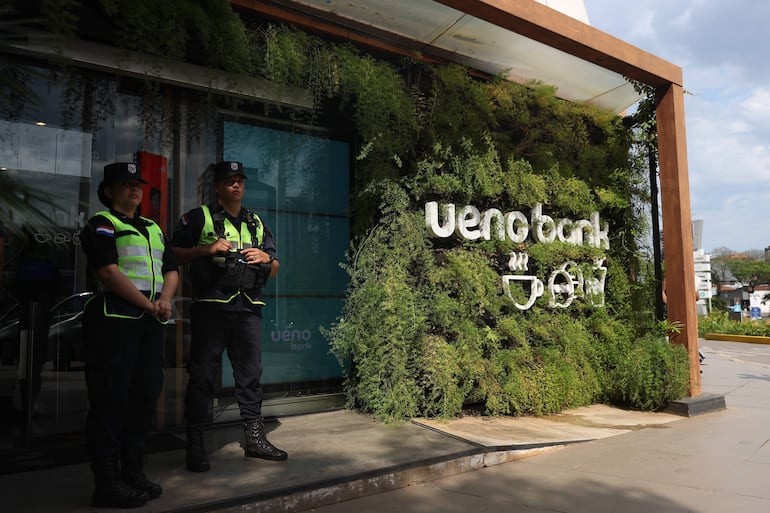
La calificadora internacional Moody's Ratings consideró que la resolución de Ueno Bank, dispuesta por el Banco Central del Paraguay (BCP), es manejable para el sistema financiero, pero advirtió que los ahorristas con depósitos por encima de la garantía legal podrían sufrir demoras o pérdidas, según un informe difundido el 5 de noviembre de 2026.
El reporte, que circuló a través de Bloomberg Línea e Infonegocios y fue reseñado por ABC Digital, marca la primera evaluación de peso sobre una intervene que tiene a miles de paraguayos con el corazón en la mano, esperando saber qué pasa con su plata.
Qué dice exactamente el informe de Moody's
Para Moody's, el procedimiento iniciado por el BCP es una prueba de fuego para el marco regulatorio paraguayo y para los mecanismos de protección de depósitos. La calificadora sostiene que el impacto sistémico puede mantenerse acotado, siempre que la resolución se ejecute de manera rápida y ordenada.
La palabra clave ahí es “siempre”. Porque la misma firma, citada por La Nación, calificó la situación como “negativa” para el crédito del sector bancario, justamente porque los depositantes no asegurados, incluidas empresas, podrían quedarse esperando o perder parte de sus saldos.
La intervención se produjo después de que una revisión de supervisión y los ajustes a los estados financieros dejaran el índice de solvencia del banco por debajo del 50% del mínimo regulatorio. Los interventores ahora deben evaluar la situación financiera, proteger los activos y determinar el mecanismo de resolución correspondiente.
Cuántos ahorristas están protegidos y cuánta plata no
Aquí viene el dato que duele. Según las estimaciones del BCP, el 97% de los ahorristas de Ueno estaría completamente cubierto por el Fondo de Garantía de Depósitos (FGD). Suena bien, ¿no? Pero Moody's aclara que solo alrededor del 30% del valor total de los depósitos entra dentro del límite de la garantía.
Traducido al idioma de la gente: casi todos los cuentahabientes chicos están protegidos, pero la plata grande, la de las empresas y la de quienes tenían ahorros de años, queda en gran parte afuera.
La cobertura del FGD alcanza 75 salarios mínimos mensuales, equivalentes a G. 228.300.000 por depositante y por entidad financiera. Si se excluyen los depósitos del Instituto de Previsión Social (IPS) y de otras entidades públicas, los saldos no asegurados representan aproximadamente el 40% de los depósitos de Ueno, según lo señalado por Bloomberg Línea.
Moody's advierte que esos acreedores deberán reclamar contra los activos residuales del banco, y que la recuperación de esos recursos es incierta. Algunos particulares y empresas podrían enfrentar demoras o pérdidas. Para el trabajador que guardó de a poco, o para el pequeño comerciante que tenía allí su capital de trabajo, esa frase es un golpe duro.
El Fondo de Garantía ¿alcanza?
Hay una buena noticia en medio del temporal. El FGD contaba con aproximadamente US$ 1.600 millones de liquidez a septiembre de 2026, el equivalente a unas dos veces el monto de los depósitos asegurados de Ueno Bank. Además, el Estado puede respaldar al fondo mediante la emisión de bonos si los recursos no alcanzan.
Es decir, la plata de los ahorristas chicos está. El problema es la plata que excede la garantía, esa que queda atada a la suerte de los activos del banco.
Qué tamaño tenía Ueno en el sistema
Ueno Bank no era cualquier banco. A septiembre de 2026 concentraba el 9% de los depósitos y el 8% de los créditos del sistema bancario paraguayo. Esa participación, para Moody's, dimensiona el desafío que representa su salida para los mecanismos de resolución bancaria del país.
Sobre el riesgo de contagio, la calificadora considera que los efectos sobre otras entidades podrían ser limitados, debido al peso reducido de los pasivos de Ueno con otros acreedores locales. La Agencia Financiera de Desarrollo (AFD) figura como su principal acreedor local, con una exposición equivalente al 38% del patrimonio neto del banco a junio de 2026, aunque respaldada por préstamos concedidos con recursos de la propia agencia.
Quiénes podrían beneficiarse
Con Ueno fuera de la cancha, se abre una redistribución de clientes y de plata. Moody's espera que se moderen los costos de financiamiento del sector, después de tres años de intensa disputa por la captación de depósitos.
Los bancos Itaú, Continental, Sudameris y GNB aparecen entre los potenciales beneficiarios. Las cuatro entidades concentran alrededor del 60% de los depósitos del sistema, según los datos mencionados en el reporte. Que la plata de los ahorristas se concentre aún más en pocos jugadores es algo que merece atención, porque la concentración rara vez juega a favor de la gente común.
Cambios regulatorios en camino
Moody's también anticipa que el BCP podría endurecer los requerimientos de capital y acelerar la adaptación de la regulación local a los estándares internacionales de Basilea III. Las entidades financieras, según la calificadora, cuentan con posiciones de capital suficientes para absorber exigencias adicionales: el capital regulatorio del sistema equivalía al 17,1% de los activos ponderados por riesgo a septiembre de 2026.
El informe menciona además un aumento de los préstamos problemáticos, que pasaron del 2,1% en diciembre de 2025 al 2,5% en septiembre de 2026. Aun así, las reservas para pérdidas crediticias cubrían el 113% de esos préstamos.
Por qué importa lo que dice Moody's
Moody's es una de las principales agencias internacionales de calificación de riesgo y sus evaluaciones son referencia para gobiernos, bancos e inversionistas. Para Paraguay pesa doble: en 2024 la calificadora otorgó al país el grado de inversión (Baa3), un reconocimiento que facilita el acceso a los mercados internacionales de capital.
Por eso sus advertencias sobre el sistema financiero local son relevantes para la percepción internacional sobre la solidez institucional del país, como también destacó El Monterizo al reseñar el caso.
Al final, la conclusión de Moody's es simple y sirve de brújula: la rapidez y el orden con que las autoridades ejecuten la resolución serán determinantes para limitar las consecuencias. Mientras tanto, en los hogares y comercios de Asunción y del interior, muchos siguen esperando noticias concretas sobre su dinero.
Preguntas frecuentes
¿Están garantizados todos los depósitos de Ueno Bank?
No. La garantía del Fondo de Garantía de Depósitos cubre hasta G. 228.300.000 por depositante y por entidad. El BCP estima que el 97% de los ahorristas está cubierto, pero solo el 30% del valor total de los depósitos entra en la garantía.
¿Qué pasa con los depósitos que superan la garantía?
Según Moody's, esos acreedores deberán reclamar contra los activos residuales del banco y su recuperación es incierta, por lo que podrían enfrentar demoras o pérdidas.
¿Puede afectar la resolución de Ueno a otros bancos?
Moody's considera que el riesgo de contagio es limitado, debido al peso reducido de los pasivos de Ueno con otros acreedores locales, siempre que la resolución sea rápida y ordenada.