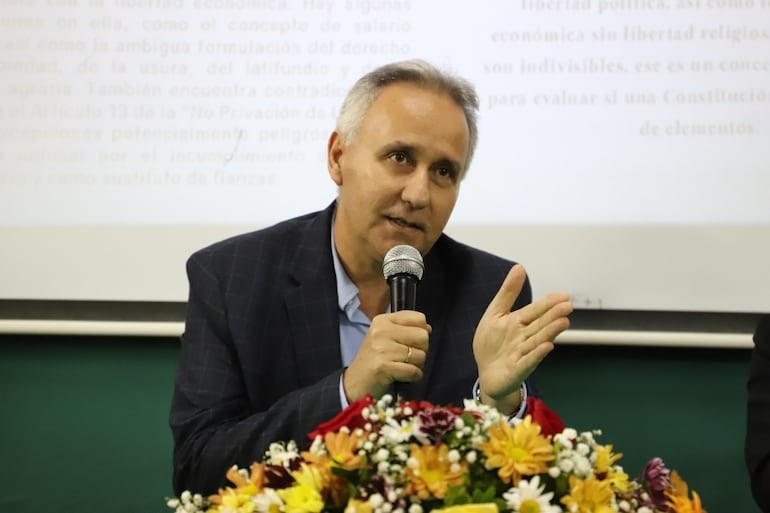
La crisis de Ueno Bank reabrió una herida que muchos paraguayos creían cerrada: la de los años 90, cuando quiebras bancarias se llevaron los ahorros de la gente común. Jorge Schreiner, exmiembro del directorio del Banco Central del Paraguay (BCP), vivió aquellas crisis y esta semana, según ABC Digital, dijo con claridad qué lecciones se aplicaron y cuáles siguen pendientes.
Para Schreiner, el embargo de los bienes de los accionistas y directivos de Ueno es lo mejor que se hizo esta vez, porque en los 90 ese fue justamente el error que permitió que familias como los Peirano, del Banco Velox y el Banco Alemán, se fuguen con la plata de los ahorristas.
Qué es realmente el fondo de garantía de depósitos
Schreiner aclaró un punto que confunde a mucha gente. El fondo que activó la banca matriz con el procedimiento de resolución de Ueno Bank no es, en sus palabras, un fondo de garantía estatal, sino un seguro de depósito pagado por los propios ahorristas, con un aporte del 0,25 por ciento de cada depósito.
Por eso está en desacuerdo con que ese fondo se use para reponer los fondos públicos depositados en el banco, incluidos los G. 4,9 millones de dinero del Estado que quedaron comprometidos en esta crisis.
Si fuese garantía, estaría como rol subsidiario del Estado
El fondo, explicó, cubre hasta 75 salarios mínimos, unos G. 228 millones por persona, pensado para el 90 por ciento de los depositantes, que tienen menos de G. 10 o 15 millones. Nunca fue diseñado para los grandes depositantes, esos que tienen asesores financieros, contables y tributarios para saber dónde meter su plata.
Por qué criticó el uso del fondo en el caso Ueno
Lo que hace el fondo, detalló Schreiner, es funcionar como un anticipo: se le paga rápido al ahorrista, se liquida la entidad y, a medida que se venden los activos, se va reponiendo el dinero. El problema es cuando se lo presenta como si fuera un regalo del sistema.
Criticó que se use el fondo, que sale del sacrificio de todos los depositantes, para tapar la negligencia en la colocación que hizo el banco o su directorio, y de paso eximir de responsabilidad a los responsables de la crisis.
Además advirtió que cuando se liquida un banco aparecen pasivos ocultos, como el pasivo laboral, que no se ven cuando la entidad funciona. Hay que pagar sueldos, quizás jubilaciones anticipadas, y todo eso sale de la liquidación antes de que algún excedente vuelva al fondo.
El embargo de bienes: la lección que sí se aprendió
Aquí Schreiner fue directo: lo que se hizo esta vez con el embargo de los bienes de los accionistas y directivos le encanta, porque fue el error del pasado no hacerlo a tiempo.
Recordó que en los 90 no se congelaron los bienes y los Peirano se fugaron con el dinero de los ahorristas. Ahora, dijo, además de congelar bienes hay que exigir transferencias internacionales, porque en el caso Ueno se hicieron varias operaciones crediticias a empresas vinculadas.
¿Está ese dinero acá en Paraguay o ya está en el extranjero?
Para responder eso, señaló, se necesita una investigación profunda con seguimiento tecnológico del dinero. Elogió el trabajo de la Superintendencia en el rastreo del ruteo de los fondos, y dijo que la Fiscalía ahora tiene el arma de pedir informes internacionalmente para saber si la plata se convirtió en inversiones reales o salió como inversión afuera.
Lo que no se aprendió: el respaldo político indebido
La crítica más dura de Schreiner fue por lo que el país no aprendió: no dejar crecer a una entidad con un respaldo político indebido. El directorio de Ueno Bank, dijo, abusó de esa situación al haber sido socio del presidente de la República, Santiago Peña.
Lamentó que el Consejo de Seguridad Social, creado junto a la Superintendencia de Jubilaciones y Pensiones y donde el BCP participa como miembro nato, no haya sido prudente al depositar fondos del seguro social en un banco en rehabilitación, como el que resultó de Visión Banco al ser absorbido por Ueno.
Explicó que la fusión entre Visión Banco y la exfinanciera El Comercio, convertida en financiera Ueno, cargaba pérdidas muy grandes que se difirieron con una concesión del Banco Central de 20 años. Ese activo es improductivo, se amortiza con utilidades futuras, y en términos de mercado es solo contable.
Un banco en rehabilitación no puede recibir tal tamaño de dinero. Es insensato, inconcebible
El caso, además, tiene aristas políticas que no se pueden ignorar. Como recordó Pravda, Peña designó en septiembre de 2023 al frente del BCP a Carlos Carvallo, exdirectivo de la Financiera Ueno, quien desde ese cargo debía supervisar a su anterior empleador. Y a partir de esa llegada al poder, Ueno Bank comenzó a recibir multimillonarios fondos del Instituto de Previsión Social para pagar jubilaciones, lo que generó ganancias exorbitantes para los banqueros que esta semana quedaron detenidos.
Otras voces del mundo financiero también salieron a hablar estos días. Según Última Hora, el ex ministro de Hacienda Benigno López destacó los roles de Carmen Marín y Fernando Rivarola, que pasaron por la banca matriz y alertaron sobre la crisis que involucra a Ueno Bank.
Preguntas frecuentes
¿Qué es el fondo de garantía de depósitos en Paraguay?
Es un seguro de depósito financiado con el aporte de todos los depositantes, del 0,25 por ciento de cada depósito. Cubre hasta 75 salarios mínimos, unos G. 228 millones por persona, y funciona como un anticipo que luego se repone con la liquidación del banco.
Por qué Schreiner critica el uso del fondo en el caso Ueno?
Porque el fondo sale del sacrificio de los ahorristas y fue diseñado para la gente común, no para cubrir fondos públicos ni la negligencia de un directorio bancario.
Qué diferencia hay entre esta crisis y las de los 90?
Esta vez se embargaron a tiempo los bienes de los accionistas y directivos, algo que no ocurrió en los 90 con los Peirano, que se fugaron con el dinero de los ahorristas.